
TFR. Silenzio-assenso: chi riguarda e cosa cambia
Data pubblicazione: 16 luglio 2026
Autore:
In evidenza
Dal 1° luglio 2026 cambia il meccanismo del silenzio-assenso sulla destinazione del TFR. Ecco chi è interessato, quali lavoratori sono esclusi, cosa succede al TFR e quali obblighi hanno le aziende.
Quella che entra in vigore dal 1° luglio 2026 è una delle più importanti modifiche degli ultimi anni in materia di previdenza complementare. La nuova disciplina punta ad aumentare il numero degli iscritti ai sistemi pensionistici integrativi, modificando momento e modalità con cui il lavoratore deve scegliere la destinazione del proprio Trattamento di Fine Rapporto. La manovra risponde sicuramente all’esigenza di far quadrare i conti dello Stato incentivando la costituzione privata di una parte della propria riserva pensionistica, ma nel caso specifico l’adesione ad un fondo complementare può costituire un grande vantaggio anche per aziende e lavoratori.
Nelle ultime settimane si è diffusa però molta confusione. Facciamo un po’ di chiarezza.
Cos'è il silenzio-assenso
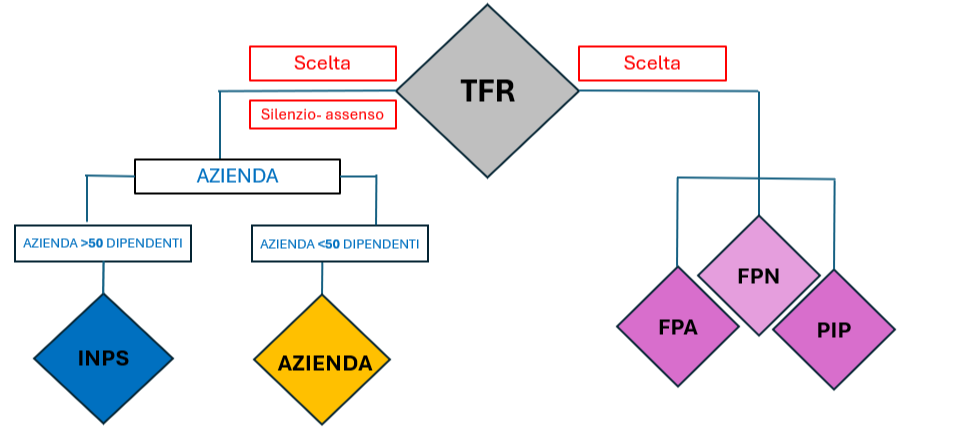
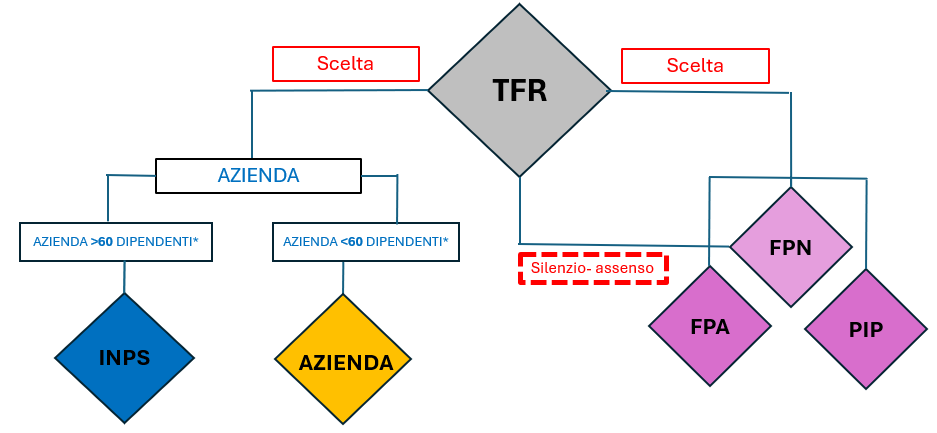
Il Trattamento di Fine Rapporto (TFR) rappresenta una quota della retribuzione che il datore di lavoro accantona periodicamente a favore del dipendente e che viene corrisposto al momento dell’interruzione del rapporto di lavoro, per pensionamento o licenziamento. Dal 2007 viene chiesto al lavoratore di indicare entro i 6 mesi dall’assunzione la destinazione per il proprio TFR tra le opzioni esistenti:
- tenerlo presso il datore di lavoro;
- destinarlo ad un Fondo Pensione Negoziale (fondo di previdenza complementare istituito in accordo con le associazioni sindacali per la specifica categoria di lavoratore);
- aderire a un Fondo Pensione Complementare privato (Fondo Pensione Aperto o Piano Individuale Pensionistico).
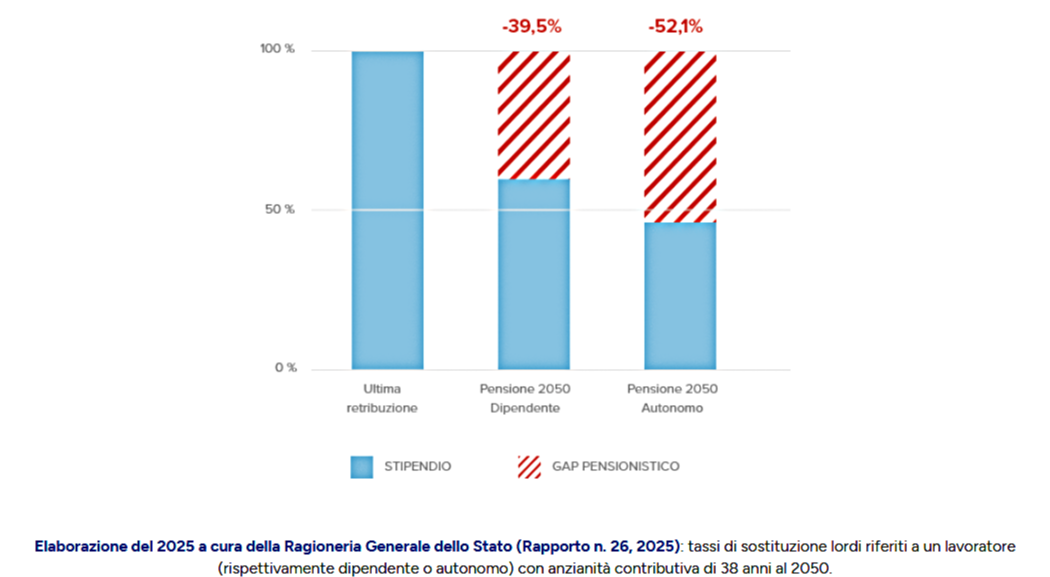
Già da un ventennio quindi il legislatore ha previsto la possibilità di accantonare il TFR su strumenti specifici (fondi previdenziali complementari o integrativi), che consentono di fatto di spostare questa liquidità futura sulla previdenza complementare, in modo da alimentare automaticamente quello che sarà il principale mezzo per colmare il crescente gap previdenziale (ossia la differenza tra l’ultima retribuzione e il primo assegno pensionistico).
In questo modo il TFR non sarà più un tesoretto da ottenere a fine carriera - tanto più che oggi il fine carriera si colloca in un'età sempre più avanzata -, ma sarà piuttosto un valido aiuto per il mantenimento del proprio tenore di vita una volta pensionati. Ancor maggiore è il vantaggio per le nuove generazioni, le cui carriere sono decisamente più articolate e frammentate di quelle del secolo scorso, con il risultato che ad ogni cambio di casacca il TFR maturato viene liquidato, e quindi non sarà né incluso nella pensione né riscosso una tantum all'età del pensionamento.
Il principio del silenzio-assenso esiste già nell'ordinamento italiano. Oggi il TFR del lavoratore che non dia risposta nei 6 mesi viene gestito ‘in azienda’, il che significa che andrà a confluire nel Fondo Tesoreria dell’INPS se l’azienda ha una dimensione superiore ai 50 dipendenti, mentre al di sotto resterà nelle casse dell’azienda stessa, che dovrà quindi prevederne accantonamento e rivalutazione ogni anno.
Cosa cambia
Con la nuova disciplina i tempi di risposta sono ridotti a 60 giorni, mentre le possibili destinazioni restano le medesime (Azienda, Fondo Pensione di categoria, Fondo Pensione privato), così come opera ancora il silenzio-assenso se non viene presentata alcuna comunicazione.
Dal 1 luglio però in quest'ultimo caso (silenzio del lavoratore) il TFR maturando viene destinato automaticamente alla forma pensionistica individuata dalla normativa (ossia il Fondo Negoziale relativo alla categoria di appartenenza del contratto di lavoro oppure un fondo negoziale residuale se il Fondo Negoziale specifico non è previsto), anziché restare in azienda come avviene oggi.
L’altra importante novità è che il datore di lavoro di fronte al silenzio del lavoratore sarà tenuto ad aprire per lui una posizione in previdenza complementare a prescindere dalle dimensioni dell’azienda, e dovrà gestire nel proprio bilancio solo il TFR dei lavoratori che richiedano espressamente di mantenerlo in azienda entro i 60 giorni.
Obblighi delle aziende
Le aziende dovranno dunque consegnare la documentazione informativa al momento dell’assunzione, raccogliere la scelta del lavoratore e in base ad essa:
- conferire il TFR alla Fondo Previdenziale privato (ove il dipendente ne indichi uno);
- aprire la posizione presso il Fondo Negoziale di categoria (silenzio-assenso);
- gestire il TFR in bilancio (per il lavoratore che chieda espressamente di mantenerlo in azienda).
Per gli uffici del personale e per i consulenti del lavoro sarà quindi necessario aggiornare procedure, modulistica e sistemi gestionali.
L'obiettivo del legislatore è aumentare la diffusione della previdenza complementare in vista dell'ulteriore progressivo calo del tasso di sostituzione delle future pensioni pubbliche, ma per le aziende non mancano i risvolti utili.
Conferire regolarmente le quote di TFR dei dipendenti consente loro di semplificare la contabilità, risparmiare sui costi legati alla contribuzione obbligatoria ed evitare l’impatto di eventuali richieste di liquidazione in seguito alla conclusione di un
contratto di lavoro, che per rapporti duraturi possono ammontare a diverse migliaia di euro.
Chi è interessato
La riforma non riguarda tutti i lavoratori italiani, ma esclusivamente i neoassunti del settore privato, ossia i lavoratori subordinati assunti per la loro prima occupazione a partire dal 1° luglio 2026. Sono compresi quindi tutti i tipi di contratto in cui il lavoratore matura il TFR, quindi:
- dipendenti a tempo indeterminato;
- dipendenti a tempo determinato;
- apprendisti;
- lavoratori part-time;
- lavoratori full-time.
Restano invece esclusi dalla norma:
- Contratti di durata inferiore ai 60 giorni (il cui termine coincide con la finestra temporale di scelta), che non ricadono nella nuova norma, ma possono in ogni caso chiedere al datore di lavoro in sede di assunzione di versare il loro TFR alla forma di previdenza complementare a cui sono iscritti;
- Dipendenti pubblici (la disciplina riguarda il settore privato);
- Lavoratori autonomi (Professionisti, partite IVA, artigiani e commercianti), che per la natura della loro posizione lavorativa non maturano TFR;
- Collaboratori coordinati e continuativi (poiché il loro rapporto non prevede il trattamento di fine rapporto tipico del lavoro
subordinato);
- Lavoratori domestici (Colf, badanti e baby-sitter), che continuano ad applicare la disciplina speciale prevista per il lavoro domestico.
Per i lavoratori già assunti prima del 1° luglio 2026 che attivano un nuovo contratto di lavoro dopo questa data la discriminante sarà la situazione precedente: chi aveva già una posizione aperta in previdenza complementare mantiene la scelta operata,
salvo eventuali disposizioni transitorie previste dalla normativa di attuazione. In caso di assenza di un’iscrizione precedente invece il lavoratore ricadrà a pieno titolo nella nuova normativa.
Reversibilità della scelta
Il lavoratore può esercitare il diritto di rinuncia entro il periodo previsto dalla normativa, e se chiede di mantenere il TFR in azienda può in qualsiasi momento rettificare la scelta e destinarlo a previdenza complementare.
Una volta che il TFR inizia ad alimentare la previdenza complementare invece, la disciplina vigente non consente, salvo specifiche eccezioni previste dalla legge, di riportare il TFR futuro presso il datore di lavoro.
Rimane possibile trasferire la posizione individuale da un fondo pensione a un altro secondo le regole ordinarie della previdenza
complementare.
Perché il governo punta sulla previdenza complementare
La riforma nasce da un dato ormai consolidato. Con il progressivo invecchiamento della popolazione e il sistema pensionistico contributivo, le pensioni future rischiano di essere sensibilmente inferiori rispetto all'ultimo stipendio percepito. Questo, considerato anche l’aggravio delle spese relative all’età della quiescenza (visite mediche, personale di assistenza, ausili
strumentali, strutture specializzate), significa che non sarà possibile mantenere il tenore di vita sostenuto dal reddito di lavoro. La
previdenza complementare rappresenta quindi uno strumento destinato a integrare l'assegno pubblico, attraverso investimenti effettuati nel corso della vita lavorativa.
Il conferimento del TFR ha in questo contesto il vantaggio di andare ad alimentare quegli investimenti senza sottrarre risorse alla vita di tutti i giorni. L'adesione automatica mediante silenzio-assenso è stata introdotta a questo scopo seguendo modelli già
sperimentati in altri Paesi europei.
Ma ci sono ulteriori vantaggi per il lavoratore, soprattutto di natura fiscale (fino al 34% di minor tassazione) e legale (una volta conferito il TFR è completamente svincolato dalle sorti dell’azienda e da alcune vicende dell'individuo), che saranno oggetto di ulteriore approfondimento.
Inoltre i fondi pensione possono costituire nell’ambito della pianificazione finanziaria dei veri e propri investimenti sulla base della loro natura appunto di 'fondi', con prospettive di rendimento legate all’orizzonte temporale lungo (quello tipico della pensione) anche molto interessanti, che andranno ad incrementare il montante pensionistico e in ultima analisi la pensione stessa.
Conclusioni
La riforma del silenzio-assenso sui fondi pensione, in vigore dal 1° luglio 2026, non introduce un obbligo generalizzato di adesione alla previdenza complementare, ma modifica profondamente il meccanismo di scelta del TFR per i nuovi assunti del settore privato. Per lavoratori e aziende sarà fondamentale conoscere tempi, modalità operative e categorie coinvolte.
Comprendere fin dall'assunzione le conseguenze della mancata scelta consentirà a ciascun lavoratore di evitare decisioni automatiche non pienamente consapevoli e di pianificare con maggiore attenzione il proprio futuro previdenziale.
La fiscalità dei fondi pensione, spiegata semplice.
Scopri come ottenere vantaggi fiscali, anticipare la pensione fino a 10 anni e ridurre le tasse sui rendimenti e sul TFR. La guida pratica per capire davvero i benefici dei fondi pensione.
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Ezio 49
00192, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Loredana Ferrara e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
