
Sono troppo giovane per pensarci
Data pubblicazione: 10 agosto 2026
Autore:
‘Sono troppo giovane per pensarci’ e ‘Non ho grandi capitali da investire’. Sono due obiezioni che mi sento spesso porre quando parlo di investimenti con i giovani lavoratori. Ma la verità è che nessuna delle due costituisce un limite alla possibilità di costruire il proprio patrimonio. Anzi.
Se infatti appare ovvio che avendo a disposizione un certo gruzzolo si possa impostare un portafoglio vedendone da subito i primi frutti, è anche vero che il risultato finale si può raggiungere in maniera progressiva, e, dato che il tempo è un elemento fondamentale di ogni piano finanziario, il risultato finale sarà più dilazionato nel tempo ma non per questo meno interessante. L’età in cui si comincia il proprio percorso, invece, e di conseguenza l’orizzonte temporale che si ha davanti, rappresentano addirittura un enorme vantaggio, tanto più promettente quanto più lungo.
Come si forma un patrimonio partendo da zero?
A meno che non siate gli unici ereditieri di una famiglia facoltosa, il patrimonio è funzione diretta di due attività: una sistematica attitudine al risparmio e la protezione dalla perdita di valore del denaro nel tempo. Ciò che i nostri nonni e i nostri padri hanno costruito altro non è che il frutto di un costante ‘mettere da parte’, un disciplinato accantonamento fatto già dai primissimi redditi (fatta eccezione per il primo stipendio che va speso per intero altrimenti porta sfortuna!), che goccia dopo goccia ha costituito un bacino ben nutrito. Ai tempi era l’autodisciplina a stabilire ad inizio mese quanta parte del salario fosse destinata a ciascun cassetto di contabilità (spese domestiche, cibo, imprevisti, risparmio); oggi la tecnologia ci offre strumenti che consentono di programmare e automatizzare, semplificando notevolmente l’onere. Altrettanto importante è poi far sì che il nostro gruzzolo mantenga inalterato il suo potere d’acquisto nel tempo, rivalutandosi anno dopo anno.
Lo strumento che meglio risponde ad entrambi i requisiti è il Piano di Accumulo di Capitale. Il PAC consente, senza disporre inizialmente di grandi cifre, di avviare un risparmio progressivo che nel tempo genererà un capitale. Allo stesso tempo beneficia proprio di quella giovane età che alcuni considerano inadatta a tali operazioni, poiché lo strumento necessita di un certo lasso di tempo per esprimere appieno il suo potenziale.
Come funziona un PAC?
L’immagine schematizza l’evoluzione dell’investimento.
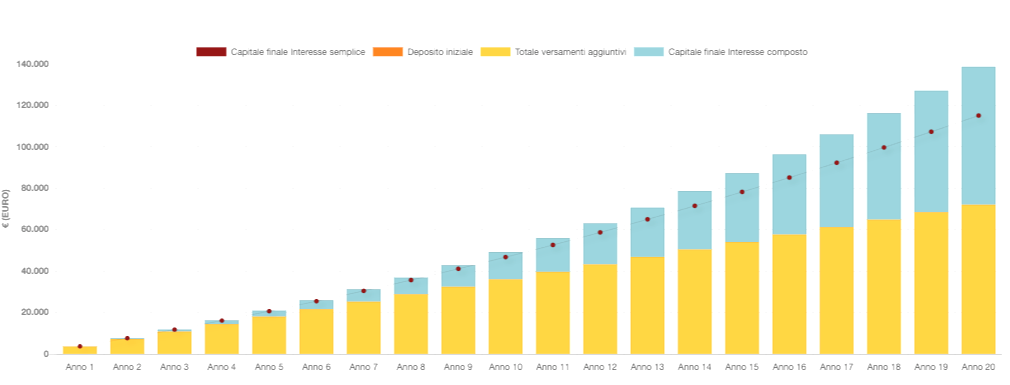
Le colonne gialle rappresentano i versamenti che effettuiamo tempo per tempo per importi costanti (es. 100,00 € al mese) e
di conseguenza presentano un aumento lineare (somma delle singole quote versate), andando a generare un accumulo consistente, a fronte di un impegno mensile contenuto. Il tassello azzurro su ogni colonna rappresenta invece il rendimento generato dal capitale, che si somma al capitale stesso allargando progressivamente la base di calcolo e aumentando quindi in
modo esponenziale (somma delle rivalutazioni effettuate ogni anno sia sul capitale che sulla rivalutazione dell’anno precedente). Maggiore è il numero di anni maggiore sarà il montante finale, sia per il maggior capitale versato, sia per l’effetto dell’interesse composto che cresce all’aumentare degli anni.
Ma il versamento programmato risponde anche ad un'altra importante esigenza, ossia quella di mediare il rischio dei mercati. Sottoscrivendo piccole quote successive, il piano ci consente infatti di entrare su mercati anche molto volatili mitigando l’effetto delle oscillazioni per mezzo della mediazione del prezzo: rispetto ad un mercato molto altalenante come quello nel grafico
(linea gialla), conferendo periodicamente lo stesso importo, accadrà che nei momenti in cui il mercato scende acquisteremo a parità di cifra un maggior numero di quote, facendo sì che il nostro prezzo medio di riferimento diminuisca, e di conseguenza aumenti il nostro guadagno, mentre quando sale parteciperemo con esso all’apprezzamento. Il risultato sarà un investimento più
stabile rispetto al mercato stesso (linea marrone).
È possibile modificare il piano?
Come abbiamo visto i PAC hanno bisogno di un certo tempo per esprimere il proprio valore; convenzionalmente si considera come orizzonte minimo alla partenza quello dei 3-5 anni. Il piano viene pertanto impostato inizialmente con dei parametri (un importo fisso e un determinato numero di mesi), ma permette nel prosieguo di effettuare versamenti aggiuntivi; o viceversa di sospendere il versamento, definitivamente ovvero per uno o più mesi e poi riattivarlo; di rimborsare in parte o tutto l’accantonato. Offre dunque la massima flessibilità, cosa che lo rende anche adatto a movimenti più speculativi. Pur essendo infatti strumenti automatizzati, che utilizzano la programmazione come antidoto all’emotività e ai vari errori cognitivi di cui parleremo in altro articolo, consentono comunque una gestione collaterale proattiva da parte del consulente per approfittare delle opportunità
che dovessero presentarsi.
Come scegliere il proprio PAC
Esistono diversi tipi di strumenti su cui attivare un PAC, come gli ETF, i fondi, i fondi assicurativi e poi il PAC per eccellenza, ossia quello pensionistico, che si effettua mediante versamento del TFR (ed eventualmente contributi volontari), su un orizzonte temporale che è necessariamente lungo, e senza neppure accorgersene. Inoltre trattandosi di un adempimento obbligatorio si presta per sua natura alle esigenze di continuità e durata, e si autoalimenta senza sottrarre risorse al nostro bilancio quotidiano. Il grafico di seguito rappresenta un piano pensionistico reale della durata di 20 anni, iniziato nel 2004 (e quindi passato per Lehman Brothers e attacco ai governativi, oltre a dicembre 2018, COVID19 e Guerra in Ucraina, tutti anni orribili per i mercati finanziari). Si tratta sostanzialmente della precedente schematizzazione trasposta nella realtà. Oltre la metà del nostro montante finale è stato generato dal mercato e dal suo apprezzamento, ossia il capitale versato è raddoppiato.
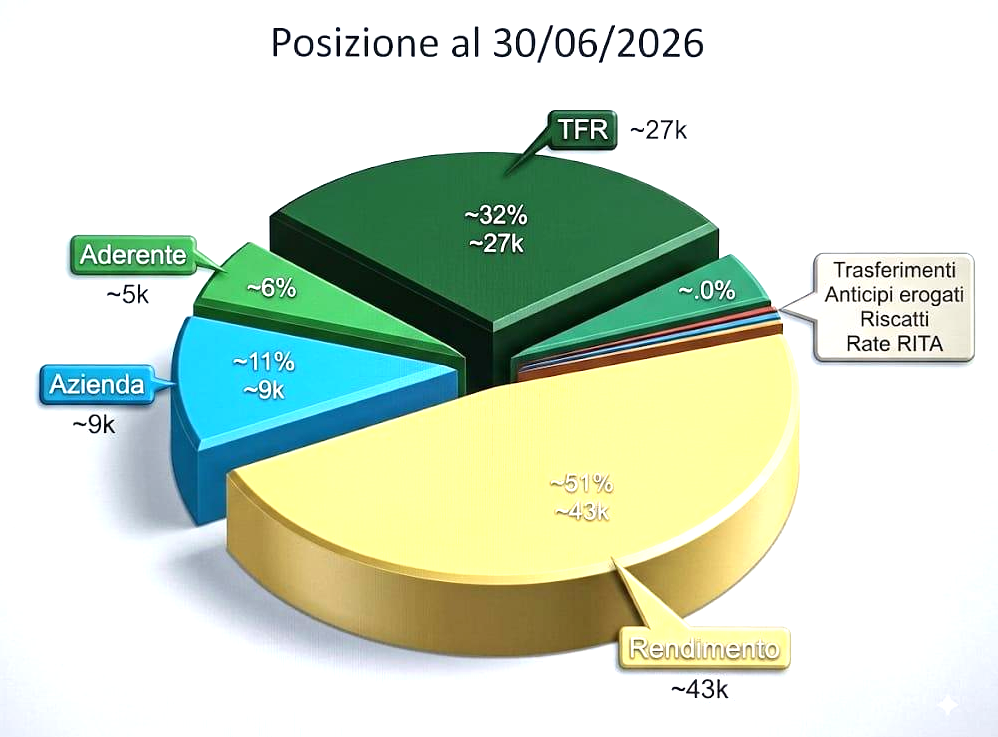
Ciò che accade invece al denaro lasciato fermo sul conto corrente è un progressivo depauperamento del potere d’acquisto
per effetto dell’inflazione, come mostra il grafico (al momento del presente scritto l’inflazione di riferimento è 2,8%). Vale a dire che, oltre a non veder crescere il nostro gruzzolo, col passare del tempo riusciremo ad acquistare sempre meno cose con quello stesso denaro.
Dunque vale la pena oggi fermarsi un attimo a riflettere e destinare l’equivalente di una pizza in compagnia al proprio futuro?Nell’ambito delle innumerevoli possibilità, la scelta dello strumento adatto non può prescindere dalle caratteristiche del singolo e da un’analisi dettagliata delle sue prospettive e propensioni, e per questo, come di consueto, il vostro consulente
sarà di aiuto per una corretta valutazione.
Scarica l’e-book sul Piano di Accumulo del Capitale
Investire con un Piano di Accumulo del Capitale (PAC) significa costruire il proprio percorso finanziario con metodo e disciplina. Questo e-book spiega come funziona un PAC e perché può essere utile per ridurre l’impatto della volatilità e costruire valor
Download
gratuito
Bisogno di una consulenza?
Questo articolo ti è piaciuto?
Disclaimer
Dichiaro di essere l’autore dell’articolo, che non è riferibile a FinecoBank S.p.A. e di cui mi assumo pienamente la responsabilità, di aver rispettato le normative vigenti in materia di trasparenza, comunicazione e pubblicità finanziaria, oltre che aver citato correttamente tutte le fonti, nel rispetto del copyright. Il contenuto degli articoli pubblicati su questo sito non rappresenta in alcun modo una ricerca in materia di investimenti, né un servizio di consulenza in materia di investimenti nè attivita' di offerta al pubblico di strumenti finanziari. Eventuali decisioni che ne conseguono sono da ritenersi assunte dal cliente in piena autonomia ed a proprio rischio. Lo scrivente declina ogni responsabilità circa eventuali danni lamentati in conseguenza delle decisioni di investimento assunte.
Menù
Via Ezio 49
00192, Roma
Mostra numero di telefono
Mostra e-mail
COPYRIGHT © 2026
- All Rights Reserved
- Fineco Bank S.p.A.
Le informazioni contenute nel presente sito internet sono curate da Loredana Ferrara e non costituiscono in alcun modo raccomandazioni personalizzate rispetto alle caratteristiche del singolo lettore e potrebbero non essere adeguate rispetto alle sue conoscenze, alle sue esperienze, alla sua situazione finanziaria ed ai suoi obiettivi di investimento. Le informazioni contenute nel presente sito internet sono da intendersi a scopo puramente informativo. Trattasi di informazione standardizzata rivolta al pubblico indistinto (cfr. art 69, comma 1, punto c, Regolamento Emittenti Consob e considerando n.79 della direttiva Mifid 2006/73/CE), con lo scopo di offrire un supporto informativo e decisionale ai propri lettori e ai clienti mediante l’elaborazione di un flusso informativo di testi, dati, notizie, ricerche e analisi attraverso le varie pubblicazioni. FinecoBank S.p.A. non si assume alcuna responsabilità in merito alla correttezza, alla completezza e alla veridicità delle informazioni fornite.
